L’achat revente immobilier attire parce qu’il semble simple : acheter un bien décoté, le valoriser, puis le revendre avec une plus-value. En pratique, la réussite dépend moins du « bon coup » que d’un calcul patrimonial précis : prix d’entrée, travaux, fiscalité, financement, délai de revente et liquidité du marché local. À Strasbourg comme dans les communes voisines, l’écart entre une opération rentable et une immobilisation coûteuse peut se jouer avant même la signature du compromis.
Comprendre la logique réelle d’une opération d’achat revente
Une opération d’achat revente consiste à acquérir un bien immobilier avec l’objectif de le revendre à court ou moyen terme, souvent après travaux, division, changement d’usage ou simple remise en marché. Elle peut concerner un appartement ancien, une maison, un immeuble, un local transformable ou un bien acheté en dessous de sa valeur de marché.
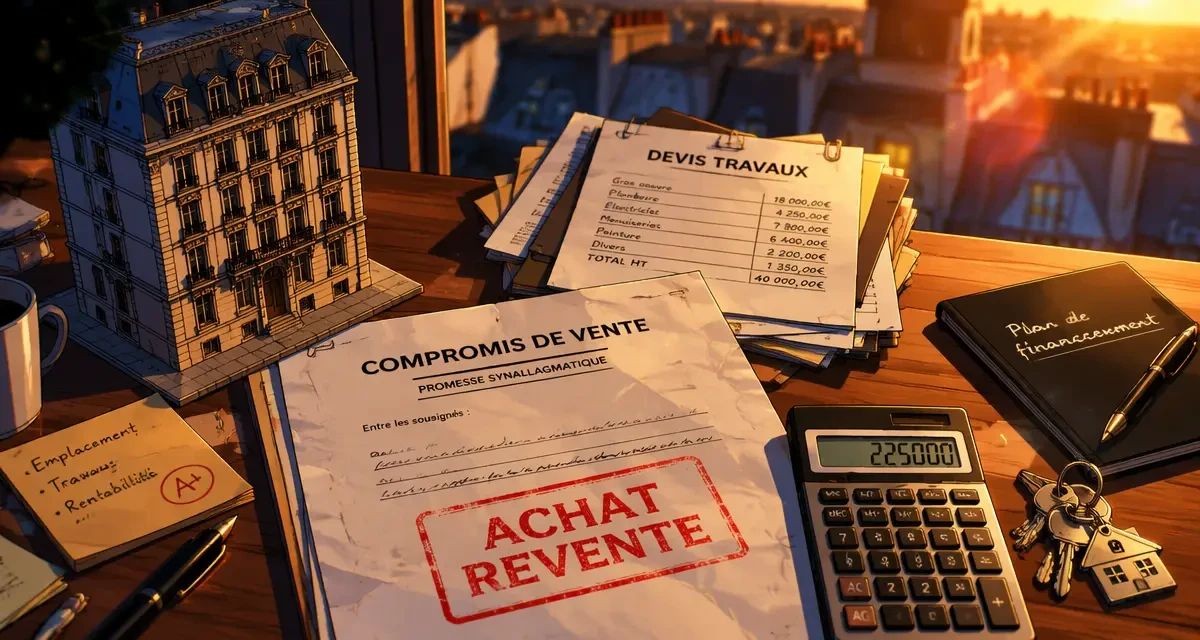
Le point à retenir est de ne pas confondre plus-value affichée et bénéfice réel. Entre les frais de notaire, les intérêts du crédit, les frais de dossier, les assurances, les diagnostics, les travaux, les charges de copropriété, les taxes, les honoraires éventuels et la fiscalité à la revente, la marge brute peut fondre rapidement.
La marge se sécurise à l’achat, pas à la revente
Le meilleur moment pour gagner de l’argent dans une opération d’achat revente est souvent celui où l’on négocie le prix d’acquisition. Miser sur une hausse future du marché est risqué, surtout si le délai de revente s’allonge. Une approche prudente consiste à calculer une marge de sécurité dès le départ, en intégrant un scénario moins favorable : travaux plus longs, revente au prix bas de l’estimation, financement prolongé de quelques mois.
À Strasbourg, l’analyse doit aussi tenir compte de la micro-localisation : centre-ville patrimonial, quartiers étudiants, secteurs familiaux, proximité des transports, communes de l’Eurométropole ou villes plus éloignées. Deux biens de surface comparable peuvent viser des publics acheteurs très différents, donc connaître des délais de revente très différents.
Vendre sa maison rapidement suppose d’anticiper l’acheteur final
Pour vendre sa maison rapidement après acquisition, il faut éviter de rénover selon ses goûts personnels. L’objectif est de rendre le bien lisible pour le plus grand nombre : circulation claire, pièces faciles à meubler, diagnostics à jour, photos propres, dossier technique prêt et prix cohérent dès la mise en ligne. Un bien trop personnalisé peut séduire, mais il réduit aussi le nombre d’acheteurs capables de s’y projeter.
Dans une logique patrimoniale, la rapidité de revente limite le coût du portage. Chaque mois supplémentaire peut ajouter des intérêts, des charges, de l’assurance emprunteur, voire une taxe foncière ou des appels de fonds de copropriété. Ce coût doit être prévu dans le calcul initial, avant de s’engager.
Choisir la bonne stratégie : marchand de biens, particulier ou investisseur patrimonial
L’achat revente n’a pas la même portée selon que vous intervenez comme particulier, comme marchand de biens ou comme investisseur qui arbitre son patrimoine. Le statut, la fréquence des opérations et l’intention au moment de l’achat peuvent modifier profondément le traitement fiscal et le niveau de risque.
Marchand de biens et TVA : un sujet à traiter avant l’offre
Le régime du marchand de biens attire les investisseurs qui veulent professionnaliser l’achat revente immobilier. Il peut permettre d’enchaîner les opérations, mais il impose une vraie rigueur comptable, juridique et fiscale. La question de la TVA immobilière doit être traitée en amont : selon la nature du bien, les travaux réalisés, le régime applicable et la revente envisagée, les conséquences peuvent être très différentes.
Il serait dangereux de résumer « marchand de biens TVA » à une règle unique. Avant de formuler une offre, il faut vérifier si l’opération relève d’une revente d’immeuble ancien, d’une rénovation lourde, d’un terrain à bâtir, d’une division ou d’un changement de destination. Cette analyse se fait idéalement avec un notaire, un expert-comptable et un conseiller patrimonial, car une mauvaise hypothèse fiscale peut effacer toute la marge.
Vendre immobilier entre particulier : possible, mais exigeant
Vendre un bien immobilier entre particulier peut réduire certains frais, mais cela demande une méthode solide. Il faut fixer un prix réaliste, filtrer les acheteurs, gérer les visites, préparer les documents obligatoires, répondre aux questions sur les travaux, la copropriété, les diagnostics et le financement. L’économie d’intermédiaire ne doit pas se transformer en perte de temps ou en négociation mal maîtrisée.
Pour un investisseur qui veut revendre vite, la qualité du dossier compte autant que l’annonce. Un acheteur rassuré se positionne plus facilement. À l’inverse, une information manquante peut créer une boucle de doutes : demande de documents, attente, contre-visite, renégociation, puis retrait éventuel. Préparer dès l’achat le futur dossier de revente permet de raccourcir cette séquence et d’éviter que l’opération ne s’enlise pour des détails administratifs.
Financement, crédit vendeur et accompagnement : éviter les angles morts
Le financement d’une opération d’achat revente doit être pensé comme un outil de rotation du capital. Obtenir un prêt ne suffit pas : la structure doit correspondre au calendrier prévu, à la durée des travaux, à la date probable de revente, à la possibilité de remboursement anticipé, à la trésorerie disponible et à la capacité d’absorber un retard.
Maison avec crédit vendeur : souplesse ou faux confort ?
L’achat d’une maison avec crédit vendeur peut séduire lorsque le vendeur accepte d’être payé en plusieurs fois. Cette solution peut faciliter une transaction, notamment si l’acquéreur ne souhaite pas mobiliser immédiatement tout son financement bancaire. Mais elle suppose un cadre juridique précis : prix, échéancier, garanties, clause résolutoire éventuelle, intérêts, conséquences en cas de retard.
Dans une opération d’achat revente, le crédit vendeur peut améliorer la trésorerie au départ, mais il ne supprime pas le risque. Si la revente tarde ou si les travaux dépassent le budget, les échéances restent dues. Il faut donc l’intégrer dans le plan de financement comme une dette réelle, pas comme une simple facilité de paiement.
Coaching immobilier : utile si l’objectif est chiffré
Le coaching immobilier peut être pertinent pour un particulier qui souhaite acheter, rénover et revendre sans connaître tous les codes du marché. Mais il doit apporter plus qu’un discours motivant : analyse de prix, lecture des diagnostics, estimation des travaux, comparaison des quartiers, structuration du financement et scénarios de sortie.
À Strasbourg, un accompagnement utile doit relier le projet à votre situation globale : revenus, fiscalité, horizon de placement, besoin de liquidité, préparation de la retraite, transmission familiale. Une opération rentable sur le papier peut devenir inadaptée si elle concentre trop de risque dans un seul actif ou si elle bloque l’épargne nécessaire à d’autres objectifs patrimoniaux. Un bon accompagnement doit donc aider à tester plusieurs scénarios de sortie, pas seulement à valider l’achat.
Comparer achat revente, investissement locatif ancien et objectif de rente
L’achat revente n’est pas la seule façon de créer de la valeur avec l’immobilier. Selon votre profil, conserver le bien en location peut être plus cohérent que le revendre immédiatement. La bonne décision dépend du rendement, de la fiscalité, de la qualité du bien, de votre horizon et de votre tolérance à la gestion locative.
Investissement locatif ancien : quand garder vaut mieux que revendre
L’investissement locatif ancien peut offrir une stratégie différente : acheter un bien avec travaux, l’améliorer, puis le louer. Cette approche peut convenir si le secteur dispose d’une demande locative solide, si les travaux créent une vraie valeur d’usage et si le financement reste soutenable. Elle peut également s’intégrer dans une stratégie de revenus complémentaires à long terme.
Le choix entre revente et location doit être posé avant les travaux. Un logement destiné à la location n’appelle pas toujours les mêmes finitions qu’un bien destiné à séduire un acquéreur occupant. Pour louer, on privilégie la robustesse, la facilité d’entretien et la conformité. Pour revendre, on travaille davantage la projection, la lumière, l’agencement et la perception immédiate de qualité.
Rendement locatif par ville : regarder au-delà du pourcentage
Comparer le rendement locatif par ville est utile, mais le pourcentage brut ne suffit pas. Une ville peut afficher un rendement attractif parce que les prix d’achat sont plus bas, tout en présentant une demande locative plus fragile ou des perspectives de revente plus limitées. À l’inverse, une zone plus tendue peut offrir un rendement brut inférieur mais une meilleure liquidité patrimoniale.
| Critère | Achat revente | Investissement locatif ancien |
|---|---|---|
| Objectif principal | Créer une marge à court ou moyen terme | Générer des loyers et construire un patrimoine |
| Risque clé | Délai de revente, travaux, fiscalité | Vacance locative, impayés, entretien |
| Indicateur à suivre | Marge nette après tous les coûts | Rendement net et valeur de revente |
| Profil adapté | Investisseur actif et réactif | Investisseur patient, orienté revenus |
Devenir rentier en immobilier : ne pas brûler les étapes
L’idée de devenir rentier en immobilier repose sur l’accumulation d’actifs capables de produire des revenus réguliers. L’achat revente peut y contribuer si les gains sont réinvestis intelligemment, mais il ne garantit pas une rente. Une succession d’opérations spéculatives mal calibrées peut au contraire fragiliser l’ensemble du patrimoine.
Une formation rentier immobilier peut aider à comprendre les bases : financement, fiscalité, sélection des biens, gestion du risque, arbitrage entre cash-flow et valorisation. Elle ne remplace toutefois pas un bilan patrimonial personnalisé. Avant de multiplier les opérations, il faut savoir quelle part de votre patrimoine doit rester liquide, quelle part peut être immobilisée et quel niveau d’endettement reste acceptable.
Accéder aux bonnes opportunités sans se précipiter
Dans l’achat revente immobilier, l’accès à l’information est un avantage. Mais une opportunité n’est intéressante que si elle résiste aux calculs. Un prix attractif peut cacher des travaux structurels, une copropriété fragile, une contrainte d’urbanisme ou une revente plus lente que prévu.
Immobilier off market : intéressant, pas magique
L’immobilier off market désigne les biens qui ne sont pas diffusés publiquement sur les grands portails. Ils peuvent provenir d’un réseau d’agents, de notaires, de propriétaires, de marchands de biens ou d’investisseurs. L’intérêt est d’accéder à des dossiers moins exposés à la concurrence, parfois avant leur mise sur le marché.
Mais « off market » ne signifie pas automatiquement « bonne affaire ». Un vendeur informé peut très bien proposer un prix élevé hors marché public. L’investisseur doit donc conserver la même discipline : estimation indépendante, comparaison locale, vérification des travaux, analyse de la demande finale et calcul de marge nette. Le réseau ouvre des portes, il ne remplace pas les vérifications préalables.
La grille de décision avant de signer
Avant d’engager une opération, une grille simple permet d’éviter les décisions émotionnelles. Elle doit rassembler les éléments financiers, techniques et patrimoniaux dans un même tableau de bord. Si une ligne reste floue, il vaut mieux ralentir que signer trop vite.
- Prix d’achat total : inclure frais d’acquisition, garanties, frais bancaires et éventuels honoraires.
- Budget travaux : prévoir devis, marge de sécurité, délais et contraintes de copropriété.
- Prix de revente prudent : retenir une hypothèse réaliste, pas seulement le prix espéré.
- Coût du portage : intégrer crédit, charges, assurances, taxe foncière et durée probable.
- Fiscalité : vérifier le régime applicable avant l’achat, surtout en cas d’activité répétée.
- Sortie alternative : savoir si le bien peut être loué correctement si la revente tarde.
Pour un investisseur basé à Strasbourg, l’achat revente peut être un levier efficace à condition de l’inscrire dans une stratégie patrimoniale globale. Le bon réflexe n’est pas de chercher uniquement le bien le moins cher, mais celui dont le risque, la fiscalité, la liquidité et le potentiel correspondent réellement à votre situation. C’est cette cohérence qui transforme une opération immobilière en décision patrimoniale solide.