Guide patrimonial · publié le 31 juillet 2026 · 2 min de lecture
Épargner quand vous êtes payé de l’autre côté de la frontière
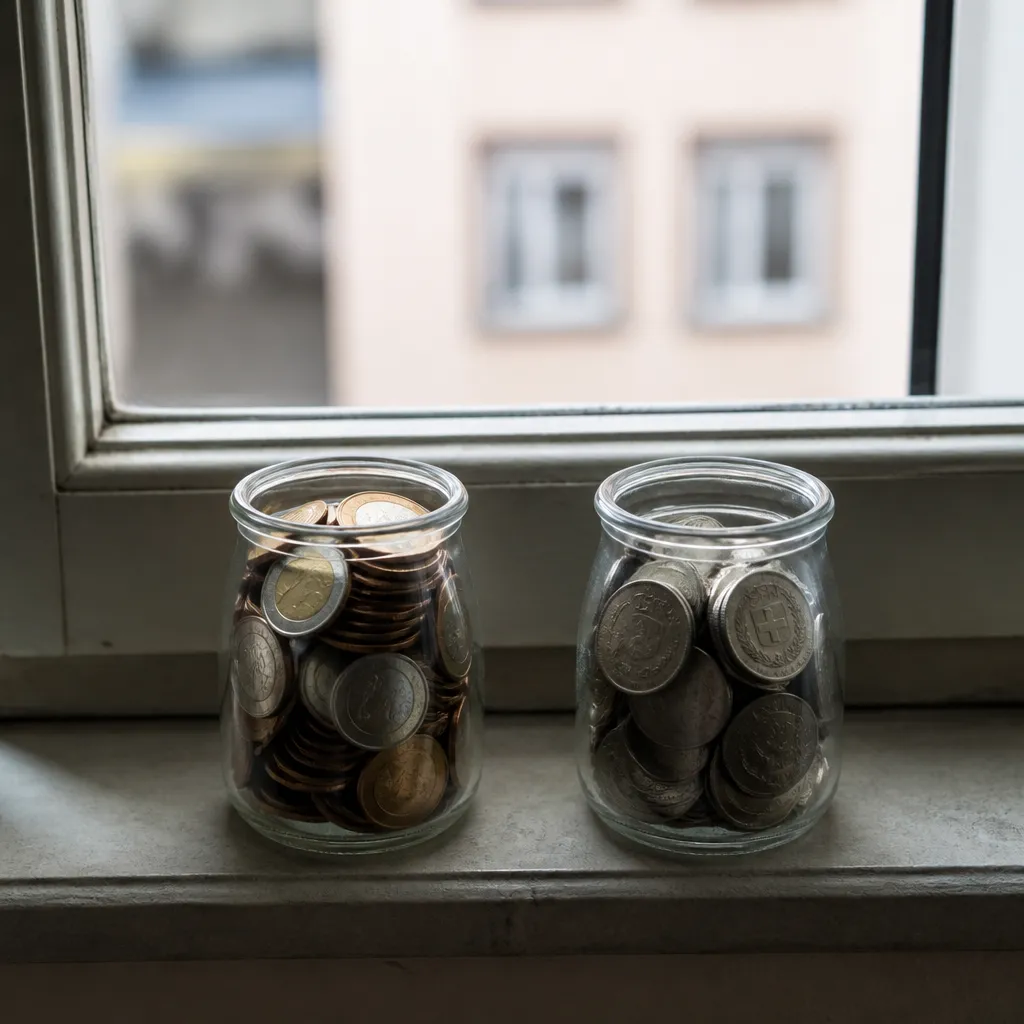
Un salaire perçu en francs suisses vous pose une question que votre voisin payé en euros ne connaît pas : celle du change. Entre le jour où vous touchez votre salaire et celui où vous le dépensez ou l’épargnez en euros, sa valeur a pu bouger, parfois beaucoup sur plusieurs années. Ignorer cela, c’est laisser le marché décider seul d’une partie de votre pouvoir d’achat futur.
Ne convertissez pas tout au même moment
La tentation la plus courante consiste à convertir l’intégralité de votre salaire dès sa réception, par habitude ou pour se simplifier la gestion. Une approche plus mesurée sépare ce que vous devez dépenser en euros à court terme, votre loyer, vos charges, votre vie courante, de ce que vous pouvez laisser en épargne de moyen terme, sans chercher à deviner le sens du change au jour le jour.
Vos enveloppes françaises restent accessibles
Résident fiscal français, vous gardez l’accès aux enveloppes d’épargne françaises classiques : assurance-vie, plan d’épargne retraite, livrets réglementés dans la limite de leurs plafonds, quel que soit votre pays d’emploi. Ce qui change, c’est votre point de départ : un salaire versé en devise étrangère doit d’abord être converti avant d’alimenter ces supports, ce qui n’est pas le cas d’un versement direct depuis un compte en euros.
Ce sujet touche votre situation ?
Demander mon bilan gratuitVotre deuxième pilier suisse est un cas à part
Si vous êtes frontalier en Suisse, vous cotisez au deuxième pilier (LPP), une retraite complémentaire obligatoire par capitalisation, distincte du système français par répartition. Au moment de votre départ à la retraite ou d’un changement de statut, les avoirs que vous y avez accumulés suivent des règles de sortie propres à la Suisse : ce n’est pas une pension qui tombera automatiquement. Vous avez intérêt à savoir, plusieurs années à l’avance, ce que ces avoirs représentent et comment ils s’articulent avec votre épargne française.
Un bilan qui part de votre situation, pas d’un modèle
La différence entre une épargne frontalière construite et une épargne subie tient souvent à un seul choix : partir de la réalité de votre salaire, sa devise, la fréquence à laquelle vous le convertissez, le régime de retraite auquel il vous ouvre droit, plutôt que de plaquer dessus un schéma pensé pour un salarié purement français. C’est par là que nous commençons.
Approfondir : Patrimoine et frontalier
Ouvrir la page complèteÀ lire aussi : Patrimoine et frontalier.
Un point de votre situation reste flou après cette lecture ? C’est exactement à cela que sert le premier rendez-vous, et il ne vous coûte rien.